Comprendre la tranche marginale d'imposition (TMI) en 2026 reste indispensable pour toute personne souhaitant piloter sa fiscalité et ses investissements avec précision. La TMI ne correspond pas au taux moyen payé sur l'ensemble de vos revenus : elle désigne le taux appliqué au dernier euro imposable. Ce repère est central pour arbitrer entre revenus immédiats, capitalisation et optimisation patrimoniale, que vos revenus proviennent de salaires, de revenus fonciers, de dividendes ou d'investissements immobiliers (dont les SCPI et plus largement la pierre papier).
Comprendre la TMI
La TMI s'inscrit au cœur du système progressif de l'impôt sur le revenu français. Chaque tranche de revenus est taxée à un taux d'imposition différent, et seul le revenu qui dépasse un seuil donné bascule dans la tranche suivante.
Pour 2026, applicable aux revenus 2025, le barème de l'impôt sur le revenu a été revalorisé de 0,9 % afin de tenir compte de l'inflation, conformément à la loi de finances pour 2026 et à la doctrine publiée par l'administration fiscale. Le mécanisme reste inchangé : le système demeure progressif, et votre tranche marginale d'imposition indique à quel taux sera taxé un revenu supplémentaire (prime, loyer, dividende, revenu de SCPI, etc.).
Barème de l'impôt 2026 sur les revenus 2025
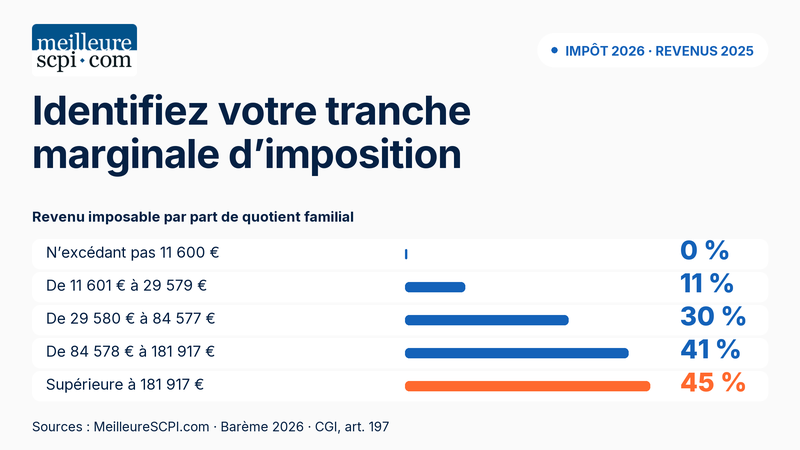
Pour l'année fiscale 2026, sur les revenus perçus en 2025, le barème progressif par part de quotient familial est le suivant :
| Revenus 2025* (par part) | Taux d'imposition |
|---|---|
| Jusqu'à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Sources : Service-Public.fr, impots.gouv.fr
Ces tranches d'imposition, revalorisées de 0,9 %, permettent de déterminer la TMI applicable à chaque contribuable en fonction de ses revenus imposables et de sa situation familiale (quotient familial). Les taux (0 %, 11 %, 30 %, 41 %, 45 %) restent identiques, seuls les seuils évoluent, ce qui limite partiellement les effets de glissement de tranche pour les foyers dont les revenus progressent modérément.
Quelles sont les TMI ?
Les Tranches Marginales d'Imposition (TMI) correspondent aux différents taux du barème progressif appliqués aux revenus des particuliers. Elles indiquent à quel taux sera taxé un euro supplémentaire de revenu, qu'il provienne d'une prime salariale, d'un loyer, d'un dividende, d'une plus-value ou de revenus de SCPI.
Connaître sa TMI est donc indispensable pour anticiper la fiscalité additionnelle générée par des revenus fonciers, des plus-values ou des revenus de capitaux mobiliers, et pour comparer plusieurs solutions d'investissement (détention en direct, assurance-vie, pierre papier, etc.). C'est un indicateur clé pour décider s'il est préférable de privilégier des revenus immédiats ou une capitalisation faiblement taxée à court terme.
Quelles sont les 5 tranches d'imposition ?
En 2026, pour les revenus 2025, les cinq tranches d'imposition conservent la même logique et les mêmes taux, avec une revalorisation de 0,9 % des seuils :
- Première tranche : 0 % jusqu'à 11 600 euros.
- Deuxième tranche : 11 % de 11 601 euros à 29 579 euros.
- Troisième tranche : 30 % de 29 580 euros à 84 577 euros.
- Quatrième tranche : 41 % de 84 578 euros à 181 917 euros.
- Cinquième tranche : 45 % au-delà de 181 917 euros.
Impact de la TMI sur vos investissements en SCPI
L'impact de la TMI sur les investissements en SCPI est majeur. Les revenus fonciers distribués par les SCPI sont imposés selon le barème progressif de l'impôt sur le revenu et supportent en plus les prélèvements sociaux. Pour les revenus fonciers, le taux global de prélèvements sociaux reste de 17,2 % en 2026, en sus de la TMI du foyer fiscal.
Concrètement, un investisseur dont la TMI est de 30 %, 41 % ou 45 % peut voir la fiscalité de ses revenus de SCPI devenir très significative, surtout si les revenus sont perçus en direct. Il ne faut donc pas se limiter au rendement brut, mais raisonner en rendement net après impôt et prélèvements sociaux. La revalorisation de 0,9 % du barème 2026 atténue l'effet de l'inflation, sans modifier la logique de base : un revenu foncier supplémentaire peut toujours vous faire franchir une tranche marginale supérieure.
Cet enjeu est particulièrement important pour les porteurs de parts de SCPI de rendement fortement distributives, mais il concerne plus largement tous les investisseurs combinant immobilier locatif en direct, pierre papier et autres revenus du capital. Dans tous les cas, la TMI reste l'indicateur de référence pour mesurer le coût fiscal d'un revenu supplémentaire, quelle qu'en soit l'origine.
Stratégies d'optimisation fiscale
Pour limiter l'impact fiscal et optimiser vos investissements (qu'ils soient en SCPI, en immobilier direct ou en placements financiers), plusieurs leviers peuvent être envisagés :
- Diversification des investissements : répartir votre patrimoine entre SCPI de rendement, SCPI fiscales, SCPI de capitalisation, immobilier en direct et placements financiers permet d'agir à la fois sur la nature des revenus (fonciers, mobiliers, plus-values) et sur les enveloppes fiscales utilisées.
- Investissement via une assurance-vie : les SCPI logées dans un contrat d'assurance-vie bénéficient d'une fiscalité spécifique. Les revenus sont capitalisés dans le contrat et l'imposition intervient surtout lors des rachats, avec un régime souvent plus favorable après huit ans, sous réserve des règles propres au contrat et de votre situation fiscale.
- Utilisation du déficit foncier : si vous détenez aussi un bien locatif en direct générant un déficit foncier, celui-ci peut, dans certaines limites, réduire votre revenu global. Cela peut mécaniquement alléger votre pression fiscale globale et l'impact de votre TMI sur de nouveaux revenus.
Le lexique de MeilleureSCPI.com met également en avant trois notions utiles : le micro-foncier (applicable lorsque les revenus fonciers bruts n'excèdent pas 15 000 €), l'abattement (qui réduit la base imposable avant calcul de l'impôt) et la part fiscale (qui rappelle que le barème s'applique par part de quotient familial).
Comment est déterminée la tranche marginale d'imposition ?
La tranche marginale d'imposition est déterminée à partir du revenu imposable du foyer, rapporté au nombre de parts fiscales. Le revenu est découpé en tranches, chacune étant imposée à un taux distinct. Plus le revenu augmente, plus la part située dans la tranche supérieure est taxée à un taux élevé.
Il faut bien retenir qu'il ne s'agit jamais d'un taux unique appliqué à l'intégralité du revenu, mais seulement à la fraction qui dépasse le seuil de la tranche précédente. C'est ce mécanisme qui permet d'estimer précisément le coût fiscal d'un revenu supplémentaire, qu'il provienne d'un salaire, d'un loyer, de dividendes ou de parts de SCPI. La TMI est donc un outil de mesure de la fiscalité marginale de toute nouvelle source de revenus.
Importance de la tranche marginale d'imposition dans la planification fiscale
Comprendre sa tranche marginale d'imposition est indispensable pour construire une stratégie fiscale cohérente. Elle permet d'anticiper l'effet d'un investissement immobilier, d'une donation, d'un arbitrage patrimonial ou d'une nouvelle source de revenus sur l'impôt total du foyer.
Dans l'immobilier, la TMI aide à comparer les régimes et les enveloppes : détention en direct, assurance-vie, SCPI de rendement, SCPI fiscales ou SCPI de capitalisation. Elle doit toujours être lue en parallèle du taux moyen d'imposition, qui mesure le poids global de l'impôt sur l'ensemble des revenus, et non le coût du dernier euro gagné.
Cette distinction entre TMI et taux moyen d'imposition est déterminante pour simuler la fiscalité réelle d'un projet et éviter de confondre rendement brut, rendement net et fiscalité additionnelle potentielle. C'est en la maîtrisant que l'on peut arbitrer efficacement entre revenus immédiats et capitalisation, mais aussi entre détention en direct et via des enveloppes fiscales (assurance-vie, PEA, capitalisation…).
En conclusion
La tranche marginale d'imposition est bien plus qu'un simple chiffre sur votre déclaration fiscale. C'est un outil de lecture essentiel pour piloter votre fiscalité, anticiper l'effet d'un revenu supplémentaire et choisir les bons supports d'investissement, qu'il s'agisse de SCPI, d'immobilier en direct ou de placements financiers.
En 2026, le barème de l'impôt sur le revenu, revalorisé de 0,9 %, fixe les seuils à 11 600 €, 29 579 €, 84 577 € et 181 917 € par part, avec des taux compris entre 0 % et 45 %. Pour les investisseurs, la question centrale reste la même : raisonner en rendement net, en intégrant la TMI, les prélèvements sociaux et l'éventuel intérêt d'une détention via assurance-vie ou autre enveloppe.
Avant toute décision importante, il est fortement recommandé de faire réaliser des simulations personnalisées afin d'évaluer l'impact réel d'un investissement sur votre TMI, votre taux moyen d'imposition et votre fiscalité globale, et de vérifier la cohérence de vos choix avec vos objectifs patrimoniaux.
À retenir
- La TMI mesure le taux appliqué au dernier euro imposable, et non à l'ensemble de vos revenus.
- En 2026, le barème des revenus 2025 est revalorisé de 0,9 %, avec des seuils fixés à 11 600 €, 29 579 €, 84 577 € et 181 917 € par part.
- Votre TMI sert à chiffrer le coût fiscal d'un revenu supplémentaire (prime, loyer, dividende, revenu de SCPI, etc.).
- Bien distinguer TMI et taux moyen d'imposition est essentiel pour comparer rendement brut, rendement net et fiscalité additionnelle potentielle.
- Des stratégies d'optimisation fiscale (diversification, assurance-vie, déficit foncier…) permettent d'ajuster vos investissements à votre tranche marginale d'imposition.
Conseil de l'auteur
En tant qu'expert en gestion de patrimoine, je vous recommande de toujours partir de votre tranche marginale d'imposition avant tout nouveau projet (immobilier, SCPI, placements financiers). Votre TMI mesure le coût fiscal réel d'un euro supplémentaire de revenu : c'est donc l'indicateur clé pour arbitrer entre revenus immédiats et capitalisation, et pour choisir la bonne enveloppe (détention en direct, assurance-vie, PEA, capitalisation…). Confrontez systématiquement votre TMI à votre taux moyen d'imposition afin de ne pas sous-estimer votre fiscalité additionnelle potentielle. Faites réaliser des simulations chiffrées personnalisées, en intégrant le barème 2026 revalorisé de 0,9 %, avant tout engagement significatif.
À propos de l'auteur