Le taux de rendement interne (TRI) reste en 2026 un indicateur financier central pour mesurer la performance globale d'un investissement, en intégrant l'ensemble des flux de trésorerie (entrées et sorties) et leur calendrier sur toute la durée de détention, ainsi que la valeur finale de l'actif. Il permet aux investisseurs de comparer des projets immobiliers, des SCPI, des projets d'entreprise ou des placements financiers en tenant compte à la fois des revenus perçus, des charges, des travaux, des frais et de la revente finale.
Dans un environnement de taux d'intérêt durablement plus élevés qu'avant 2022, la comparaison entre le rendement attendu, le coût du financement et le taux sans risque reste indispensable. Pour les SCPI, le taux de distribution moyen s'est établi à 4,91 % en 2025, toutes catégories confondues, selon l'ASPIM et l'IEIF, en hausse de 0,19 point par rapport à 2024, avec des écarts significatifs selon les stratégies (environ 4,2 % pour les SCPI résidentielles contre 6 % pour les SCPI diversifiées).
Dans cet article, nous expliquons en détail ce qu'est le TRI, comment il se calcule et comment l'utiliser pour analyser un investissement immobilier ou un projet financier plus large. Nous verrons également comment l'appliquer aux sociétés civiles de placement immobilier (SCPI), en complément du taux de distribution, du taux d'occupation financier et de la valeur de retrait. Les principes du TRI valent pour tout type d'actif, de la valeur liquidative des parts à la plus-value potentielle.
Qu'est-ce que le TRI ?
Le taux de rendement interne est un taux qui prend en compte :
- les flux de trésorerie générés par un investissement sur une période donnée (revenus, charges, travaux, frais, dividendes, coupons, etc.) ;
- la valeur de revente finale ou de sortie de cet investissement (prix de vente, remboursement du capital, valeur liquidative, prix de retrait, etc.) ;
- le temps écoulé entre chaque flux, afin d'intégrer la valeur temps de l'argent.
Le TRI mesure donc la rentabilité globale d'un investissement en intégrant à la fois le montant investi, la durée de détention et l'ensemble des flux intermédiaires. Il est particulièrement utile pour comparer des investissements à long terme tels que :
- des projets immobiliers (achat locatif, immeuble de rapport, rénovation, promotion, etc.) ;
- des investissements en SCPI ou autres fonds immobiliers ;
- des investissements en entreprise (projets industriels, capital-investissement, start-up, etc.) ;
- des placements financiers (obligations, produits structurés, contrats de capitalisation, etc.).
Concrètement, le TRI permet de comprendre la profitabilité globale d'un investissement en intégrant, selon le type d'actif :
- l'évolution de la valeur de l'actif (valeur immobilière, valeur d'entreprise, valeur liquidative, prix de part de SCPI) ;
- les revenus perçus (loyers, dividendes, intérêts, coupons) ;
- la revente finale (plus-value ou moins-value, remboursement du capital, sortie du fonds) ;
- les frais, les travaux, les impôts et les coûts de financement lorsqu'ils sont inclus dans le calcul.
Avis de l'expert : le TRI est un véritable indicateur de la performance globale. Dans le cas des SCPI, il reflète à la fois les distributions versées et l'évolution du prix de part sur la période étudiée. Il ne doit toutefois pas être confondu avec le taux de distribution, qui mesure principalement le revenu distribué au cours d'une année par rapport au prix de référence de la part. Les sociétés de gestion publient généralement des TRI sur 5, 10 ou 15 ans dans leurs documents réglementaires ou rapports annuels pour permettre aux épargnants de mesurer la performance long terme, sans que cela ne préjuge des performances futures. L'investisseur doit aussi examiner le taux d'occupation financier (TOF), la valeur de retrait, la composition du patrimoine, l'endettement et la capacité de la SCPI à maintenir ses distributions.

Comment calculer le TRI ?
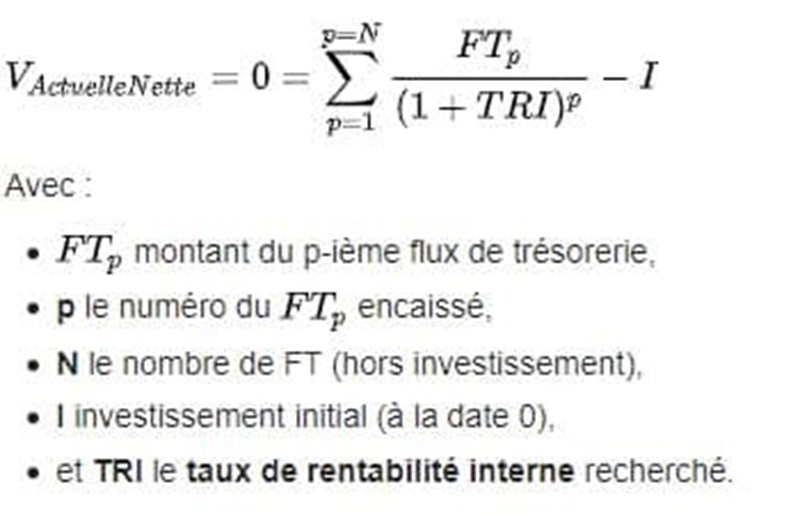
Le calcul du TRI est basé sur le concept de la valeur temps de l'argent, qui prend en compte le fait que 1 € aujourd'hui n'a pas la même valeur que 1 € demain. On actualise donc les flux futurs pour les ramener à une valeur d'aujourd'hui et déterminer le taux qui annule la valeur actuelle nette (VAN).
La formule du TRI peut s'écrire de la manière suivante :
0 = ∑[Flux de trésorerie à la période t / (1 + TRI)t] - Investissement initial
t représente la période de temps (année, trimestre, mois, ou une date précise).
Le flux de trésorerie à la période t correspond au montant net des entrées et sorties d'argent à cette période.
Pour un investissement immobilier, le calcul intègre généralement le prix d'acquisition, les frais de notaire, les travaux, les échéances de crédit, les loyers nets de charges et la valeur de revente. Pour une SCPI, il peut inclure le montant réellement investi, les distributions perçues et la valeur de retrait des parts à la date de sortie.
En pratique, cette équation est résolue de manière itérative à l'aide d'un tableur (Excel, Google Sheets) ou d'une calculatrice financière, via des méthodes numériques. Un calcul manuel n'est envisageable que dans des cas très simples.
Qu'est-ce qu'un bon TRI ?
Un bon Taux de Rentabilité Interne (TRI) est relatif et dépend :
- du type d'investissement (immobilier résidentiel, bureaux, SCPI, actions, obligations, private equity, projets d'infrastructure, etc.) ;
- du profil de risque de l'investisseur et de son horizon de placement ;
- du coût du capital ou du taux de rendement minimal exigé (taux de rentabilité cible) ;
- du contexte macroéconomique (inflation, taux d'intérêt, croissance).
En règle générale, un TRI est jugé attractif lorsqu'il dépasse le coût du financement et les placements sans risque présentant un profil de risque comparable. Le taux sans risque ne prédit pas la performance immobilière, mais fournit un repère pour définir la prime de risque exigée.
En 2026, dans le contexte français :
- la BCE maintient ses taux directeurs à un niveau supérieur à celui d'avant 2022 : en octobre 2026, le taux de la facilité de dépôt est fixé à 2,25 %, le taux des opérations principales de refinancement à 2,40 % et le taux de la facilité de prêt marginal à 2,65 % ;
- les taux des prêts immobiliers se situent autour de 3,4 % à 3,5 % dans les statistiques de la Banque de France pour le printemps 2026, avec des écarts selon la durée, le type de crédit et le profil de l'emprunteur ;
- le taux de distribution moyen des SCPI s'est établi à 4,91 % en 2025, selon l'ASPIM-IEIF ;
- au premier trimestre 2026, le taux de distribution rapporté au prix de référence au 1er janvier 2026 atteint 1,14 %, contre 1,13 % au premier trimestre 2025 ;
- le rendement brut de l'immobilier locatif reste très variable selon les marchés, le type de bien, le niveau des travaux et la tension locative.
Dans ce contexte, un TRI supérieur à 6 % peut constituer un objectif attractif pour un investissement immobilier ou en SCPI, mais il doit être apprécié au regard du risque, de la fiscalité, des frais et de la liquidité. Des TRI supérieurs à 8 % restent excellents mais supposent souvent une prise de risque plus élevée (effet de levier important, actifs à rénover, marchés secondaires, vacance potentielle, hypothèses de revalorisation ambitieuses). Un TRI de 6 % obtenu avec des flux relativement prévisibles n'a pas la même signification qu'un TRI de 9 % reposant surtout sur une revente incertaine.
Sur le long terme, les performances des SCPI varient fortement selon les véhicules, les stratégies et les dates d'entrée. Les résultats historiques ne constituent pas une promesse de rendement. La baisse du prix de certaines parts observée ces dernières années rappelle que la performance globale peut être affectée par la variation de la valeur des actifs, même lorsque les distributions restent stables.
| Niveau de TRI | Niveau de performance attendu (2026) |
|---|---|
TRI proche du taux sans risque | Rendement comparable aux placements liquides et faiblement risqués, avec un repère situé autour de 2 % à 3 % selon le support et sa fiscalité. |
TRI avec risque modéré | Performances généralement comprises entre 4,5 % et 6,5 % pour un investissement immobilier ou une SCPI diversifiée, sous réserve d'une bonne qualité des actifs et d'un taux d'occupation satisfaisant. |
TRI avec risque élevé | Performances souvent supérieures à 6,5 % à 8 %, pouvant résulter d'un effet de levier, d'un actif à repositionner, d'un marché moins liquide ou d'hypothèses de revalorisation ambitieuses. |
* Repères indicatifs 2026, hors prise en compte de la fiscalité personnelle, qui peut modifier sensiblement le TRI réellement perçu.
Comment comprendre le TRI ?
Comprendre le TRI implique de saisir son essence : il s'agit du taux qui égalise la valeur actuelle nette (VAN) des flux de trésorerie futurs à l'investissement initial. Autrement dit, c'est le taux de rendement interne qui fait que votre projet vaut exactement ce qu'il vous a coûté, ni plus ni moins.
- Un TRI positif et supérieur à votre taux d'exigence signifie que l'investissement génère plus de valeur qu'il n'en coûte.
- Un TRI inférieur à votre taux de rendement exigé indique que la rémunération attendue ne compense pas suffisamment le risque ou le coût du capital.
- Un TRI très élevé fondé principalement sur une revente lointaine ou une forte hausse de valeur doit être analysé avec prudence.
Le TRI prend en compte :
- le timing des flux (moment où les loyers, dividendes, travaux, remboursements, revente interviennent) ;
- la régularité des flux de trésorerie (flux stables ou très volatils) ;
- la durée de détention de l'actif ou du projet ;
- le montant de la sortie finale ;
- les revenus et les dépenses intervenant pendant la période.
Il présente toutefois une limite importante : deux projets peuvent afficher le même TRI tout en créant des montants de valeur très différents. C'est pourquoi il doit être complété par la VAN, des scénarios de sensibilité et une analyse des risques.
En 2026, avec :
- un marché immobilier qui reste marqué par la remontée des taux et des ajustements de prix selon les zones et les segments ;
- des conditions de crédit stabilisées mais plus coûteuses qu'au début des années 2020 ;
- une réglementation énergétique renforcée pour les logements les plus énergivores, nécessitant parfois des travaux importants,
les hypothèses relatives aux loyers, aux dividendes, aux taux d'intérêt et à la valeur de revente doivent être testées selon plusieurs scénarios. Une hypothèse trop favorable sur la hausse des loyers ou la revalorisation d'un immeuble peut gonfler artificiellement le TRI et conduire à une décision biaisée.
Dans l'univers des SCPI, il convient notamment d'étudier :
- la soutenabilité du taux de distribution ;
- le taux d'occupation financier et le niveau des impayés ;
- les franchises de loyers et les éventuelles dépréciations d'actifs ;
- l'évolution du prix de part ;
- le report à nouveau ;
- la diversification géographique et sectorielle ;
- les provisions pour travaux et la qualité énergétique du patrimoine.
Comment interpréter la VAN et le TRI ?
La Valeur Actuelle Nette (VAN) et le Taux de Rentabilité Interne (TRI) sont deux outils complémentaires dans l'analyse de la faisabilité et de la rentabilité d'un investissement. Le TRI mesure un taux de rentabilité en %, la VAN donne une valeur en euros créée ou détruite.
La VAN représente la différence entre :
- la valeur actuelle des flux de trésorerie futurs générés par l'investissement ;
- et le coût initial de cet investissement.
Une VAN positive indique que l'investissement crée de la valeur au taux d'actualisation retenu, une VAN négative qu'il en détruit.
Le TRI, lui, est le taux de rendement qui rend la VAN égale à zéro.
Interpréter conjointement la VAN et le TRI permet :
- d'évaluer la rentabilité absolue (montant de valeur créée via la VAN) ;
- et la rentabilité relative (taux de rendement via le TRI).
Cette analyse doit intégrer :
- le coût du financement ;
- les travaux et la rénovation énergétique ;
- l'inflation ;
- la fiscalité ;
- la liquidité de l'actif ou des parts ;
- le risque de vacance et d'impayés ;
- la valeur de sortie retenue et le scénario de revente.
Comparer la VAN et le TRI entre plusieurs projets permet de :
- prioriser les investissements ;
- allouer plus efficacement son capital ;
- choisir les projets qui maximisent la valeur créée tout en respectant la tolérance au risque de l'investisseur.
Le TRI dans l'immobilier
Le TRI est un indicateur central pour l'investissement immobilier. Il permet de mesurer la rentabilité globale d'un projet immobilier sur une période donnée en intégrant :
- les loyers perçus (nets de charges et de vacance locative) ;
- les coûts d'entretien et de travaux (rénovation énergétique, mise aux normes, etc.) ;
- les frais annexes (notaire, gestion, financement, assurance) ;
- les impôts et prélèvements applicables ;
- la valeur de revente finale du bien (plus-value ou moins-value).
En 2026, les grandes tendances du marché immobilier français sont marquées par :
- un marché qui sort progressivement du choc de la remontée des taux, avec des baisses de prix plus marquées dans certaines zones et une stabilisation ailleurs ;
- des rendements locatifs moyens autour de 4 % à 5 % dans les grandes agglomérations, avec des opportunités plus élevées dans les marchés de report et certaines villes moyennes ;
- des opportunités de rendement plus élevées dans certains marchés de niche ou segments plus risqués (localisations secondaires, actifs à repositionner, immeubles à rénover) ;
- une montée en puissance des réglementations environnementales (diagnostics de performance énergétique, obligation de travaux pour les passoires énergétiques) ;
- une demande locative soutenue dans de nombreuses zones urbaines, alimentée par les difficultés d'accès à la propriété et la mobilité professionnelle.
Les logements les plus énergivores peuvent nécessiter des travaux importants pour rester conformes aux règles applicables à la location. Ces dépenses doivent être intégrées dans le calcul du TRI, tout comme le risque de vacance pendant la période de rénovation.
Le TRI permet d'agréger ces paramètres en un seul indicateur de performance, très utile pour comparer :
- un investissement locatif direct ;
- un investissement via SCPI ;
- ou d'autres supports (OPCI, foncières cotées, fonds immobiliers, opérations de marchand de biens, etc.).
La comparaison n'est pertinente que si les flux sont calculés sur une base homogène, notamment après prise en compte des frais, de la fiscalité et du niveau de risque.
Le TRI et les SCPI
Le taux de rentabilité interne est particulièrement utilisé pour évaluer la performance des sociétés civiles de placement immobilier (SCPI), mais la méthode reste identique à celle utilisée pour tout investissement à flux multiples.
Les SCPI sont des fonds immobiliers gérés par une société de gestion qui investit dans différents types d'actifs :
- bureaux ;
- commerces ;
- logements ;
- santé, éducation, logistique, immobilier hôtelier, etc.
Les investisseurs achètent des parts de SCPI et reçoivent des distributions en fonction de la performance de la SCPI.
Les chiffres ASPIM-IEIF confirment la diversité des performances en 2025 : le taux de distribution moyen atteint 4,91 % toutes catégories confondues, mais les moyennes sectorielles diffèrent sensiblement (environ 6 % pour les SCPI diversifiées contre 4,2 % pour les SCPI résidentielles). Ces chiffres mesurent la distribution annuelle et ne correspondent pas à un TRI.
En 2026, avec l'essor des SCPI thématiques (durables, santé, résidentielles, logistique, Europe, etc.) et un environnement de marché plus contrasté (hausse passée des taux, ajustement des valeurs de certains patrimoines), le TRI reste un indicateur de référence pour mesurer :
- l'efficacité de la stratégie d'investissement ;
- la capacité de la SCPI à générer des revenus stables ;
- la revalorisation ou la dévalorisation potentielle des parts dans le temps.
Concrètement, le TRI est utilisé pour évaluer la performance des SCPI (comme de tout investissement à flux multiples) en mesurant le taux de rendement effectif que les investisseurs reçoivent sur leur investissement, en prenant en compte :
- les distributions versées aux associés ;
- la variation de la valeur des parts (revalorisation ou baisse du prix de part) ;
- les frais de souscription et le montant réellement investi ;
- la valeur de retrait ou la valeur de sortie à la fin de la période.
Les sociétés de gestion de SCPI communiquent souvent le TRI sur 5, 10 ou 15 ans pour présenter la performance historique de leurs fonds aux investisseurs, en complément du taux de distribution annuel, du taux d'occupation financier (TOF) et d'indicateurs comme la valeur de retrait ou le taux d'occupation physique (TOP). Par exemple, pour un investissement de 20 000 € en SCPI avec des distributions régulières et une valeur de sortie de 23 000 € au bout de 10 ans, le TRI dépendra du calendrier exact des distributions, du montant réellement investi et de la valeur de retrait : il ne peut pas être déduit du seul taux de distribution annuel.
Cependant, il est important de rappeler que le TRI ne doit pas être le seul critère utilisé pour évaluer la performance d'une SCPI de rendement ou de tout autre investissement. D'autres éléments doivent être pris en compte :
- la diversification du portefeuille (secteurs, zones géographiques, locataires, émetteurs) ;
- la qualité de la gestion de la société de gestion ;
- le niveau des frais de gestion et des frais de souscription ;
- la liquidité des parts ou de l'actif (délai de revente, profondeur du marché) ;
- le taux d'occupation financier et la qualité des locataires pour les SCPI ;
- la régularité des distributions et le niveau de report à nouveau, indicateur de la capacité de la SCPI à lisser ses revenus dans le temps ;
- la valeur de retrait, qui correspond au montant net perçu par l'associé sortant et conditionne le prix de sortie réel ;
- le niveau d'endettement et la sensibilité aux taux d'intérêt.
Les investisseurs potentiels devraient faire leurs propres recherches et consulter un conseiller en investissement financier avant de prendre une décision.
À noter : le TRI SCPI affiché par les gérants est un TRI brut de la fiscalité personnelle de l'épargnant. Il est indispensable de tenir compte de la fiscalité SCPI pour apprécier le TRI net après impôts, tout comme il faut intégrer la fiscalité propre à chaque type d'investissement (valeurs mobilières, assurance-vie, private equity, etc.). Les parts de SCPI ne sont pas garanties en capital et leur liquidité peut être limitée : la revente peut prendre du temps et intervenir à un prix différent de la valeur estimée du patrimoine.
En conclusion
Le taux de rentabilité interne (TRI) est un indicateur de performance globale incontournable pour mesurer la rentabilité d'un investissement en intégrant l'ensemble des flux de trésorerie (revenus, charges, travaux, revente, dividendes, remboursements) sur la durée.
Dans l'immobilier, les SCPI comme dans tout projet d'investissement, le TRI permet :
- de comparer objectivement plusieurs projets entre eux ;
- d'évaluer l'impact des hypothèses de loyers, de dividendes, de vacance et de plus-value ;
- de mesurer la cohérence entre rendement, risque et durée de détention.
Néanmoins, le TRI ne doit jamais être analysé isolément. Il convient de le compléter par :
- l'étude de la VAN (valeur absolue créée ou détruite) ;
- l'analyse des risques (locatifs, réglementaires, de marché, de crédit) ;
- la qualité de la gestion et la diversification des actifs ;
- la prise en compte de la fiscalité personnelle de l'investisseur pour raisonner en TRI net ;
- la liquidité et le niveau d'endettement des véhicules étudiés.
En 2026, le taux de distribution moyen des SCPI s'est établi à 4,91 % en 2025 selon l'ASPIM et l'IEIF, tandis que les taux immobiliers observés par la Banque de France se situent autour de 3,4 %–3,5 % au printemps 2026. Ces repères montrent l'importance d'une analyse globale : un rendement facial proche de 5 % ne suffit pas à garantir un TRI équivalent, notamment lorsque le prix de part évolue à la baisse ou que les frais et la fiscalité réduisent la performance nette.
Les notions de taux de distribution, de taux d'occupation financier et de valeur de retrait, au cœur du lexique SCPI, complètent l'analyse du TRI. Elles permettent de mieux apprécier la qualité des revenus, la capacité d'un véhicule à maintenir son niveau de distribution et le montant réellement récupérable à la sortie.
Tableau récapitulatif des éléments influençant le TRI
| Facteur | Impact sur le TRI |
|---|---|
Flux de trésorerie réguliers | Améliorent la visibilité sur les revenus et contribuent à stabiliser le TRI, sans garantir à eux seuls un niveau élevé. |
Valeur de revente finale élevée | Augmente le TRI via une plus-value potentielle, mais repose sur une hypothèse de valorisation à tester dans différents scénarios. |
Coûts d'entretien et travaux élevés | Diminuent le TRI, en particulier lorsqu'ils interviennent tôt dans la période de détention ou ne sont pas compensés par une hausse des loyers. |
Investissement initial important | Diminue le TRI si les flux futurs ne progressent pas suffisamment pour rémunérer le capital engagé et le risque pris. |
Croissance des loyers ou des distributions | Augmente le TRI lorsque la hausse est économiquement réaliste et soutenable au regard du marché et de la réglementation. |
Fiscalité avantageuse | Améliore le TRI net pour l'investisseur, mais son effet dépend de la situation personnelle et de l'enveloppe utilisée (assurance-vie, PEA, etc.). |
Diversification des actifs | Réduit les risques spécifiques et peut stabiliser les flux dans le temps, sans supprimer le risque de marché. |
Qualité de la gestion | Une bonne gestion tend à augmenter le TRI (optimisation des revenus, maîtrise des charges, gestion active des locataires et des travaux). |
Stabilité économique | Contribue à soutenir le TRI (demande locative plus prévisible, moins de vacance, revenus plus stables). |
Inflation élevée | Peut diminuer le TRI réel si les revenus et la valeur de l'actif ne progressent pas suffisamment pour compenser la perte de pouvoir d'achat. |
Ce tableau permet de visualiser rapidement les principaux leviers qui influencent le TRI et de mieux comprendre comment chaque élément peut affecter la rentabilité globale d'un investissement immobilier, en SCPI ou plus largement de tout projet d'investissement.
À retenir
- Le TRI mesure la performance globale d'un investissement en intégrant tous les flux de trésorerie, leur calendrier et la valeur de sortie.
- Il s'applique à tous les types d'actifs (immobilier, SCPI, projets d'entreprise, placements financiers) et permet des comparaisons homogènes à risque donné.
- En 2026, le taux de distribution moyen des SCPI a atteint 4,91 % en 2025 (ASPIM-IEIF), mais ce chiffre ne reflète pas à lui seul le TRI réel.
- Un TRI attractif doit être comparé au coût du capital, au taux sans risque, au niveau de risque et à la liquidité, puis complété par la VAN et une analyse de sensibilité.
- Pour les SCPI, le TRI doit être analysé avec le taux de distribution, le TOF, la valeur de retrait, le report à nouveau et l'endettement, en tenant compte d'une fiscalité personnelle qui transforme le TRI brut en TRI net.
Conseil de l'expert
En tant qu'expert en gestion de patrimoine, je vous recommande de considérer le TRI comme un outil de décision, pas comme une vérité absolue. Travaillez toujours avec des hypothèses prudentes sur les loyers, la vacance, la revente et les taux, puis testez des scénarios défavorables pour mesurer la résilience de votre projet. Pour une SCPI, comparez la performance sur plusieurs horizons, la stabilité des distributions, la diversification du patrimoine, le TOF, le report à nouveau, l'endettement et la valeur de retrait. Intégrez systématiquement les frais, la fiscalité et le délai de revente afin de raisonner en TRI net, celui qui compte vraiment pour votre patrimoine. En 2026, un TRI de 6 % à 7 % peut rester attractif dans une stratégie diversifiée, à condition que les risques assumés soient clairement identifiés et cohérents avec vos objectifs patrimoniaux et votre tolérance au risque.
À propos de l'auteur
La SCPI Affinités Pierre vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.